اخبار
هيئة الرقابة المالية تضع إطارًا تنظيميًا جديدًا لتنشيط سوق التأمين التكافلي
الأحد 10/مايو/2026 - 05:01 م
طباعة
sada-elarab.com/806274
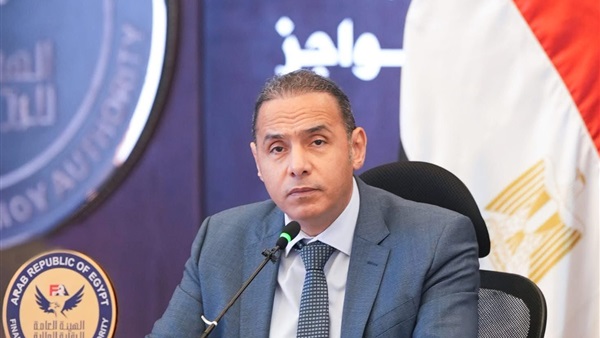
أصدر مجلس إدارة الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، القرار رقم (70) لسنة 2026 بشأن قواعد ومعايير وضوابط عمل الشركات المرخص لها بمزاولة نشاط التأمين التكافلي في مصر، في خطوة تستهدف بالدرجة الأولى تنشيط السوق وإنعاش نشاط التأمين التكافلي على ضوء أحكام قانون التأمين الموحد رقم (155) لسنة 2024، من خلال تحديث إطاره التنظيمي وتعزيز كفاءته، وفتح آفاق جديدة للنمو والتوسع.
يسري القرار على شركات التأمين التكافلي، والتي يعرّفها بأنها "الشركات المرخص لها بمزاولة النشاط مع التزامها بإدارة عمليات التأمين واستثمار أموال المشتركين مقابل أجر أو حصة من العوائد أو كليهما، مع الحفاظ على الملاءة المالية لصندوق المشتركين".
وقال الدكتور إسلام عزام، رئيس الهيئة، إن القرار يستحدث نموذجًا متطورًا لإدارة حساب التكافل والاستثمار، يجمع بين نظامي الوكالة والمضاربة، بما يمنح الشركات مرونة أكبر في إدارة عملياتها، ويحقق التوازن بين مصالح المساهمين والمشتركين.
وأضاف أن القرار يحدد ثلاثة نماذج لإدارة حساب التكافل (صندوق المشتركين) تشمل نموذج الوكالة، ونموذج المضاربة، إلى جانب نموذج يجمع بينهما، بحيث تتولى الشركة إدارة أعمال التأمين كوكيل مقابل أجر، وإدارة الاستثمارات كمضارب مقابل نسبة من عوائد الاستثمار، وفق ضوابط محددة.
وأكد أن إصدار هذه الضوابط يأتي في إطار استراتيجية الهيئة لتنشيط سوق التأمين التكافلي وتعزيز قدرته على جذب شرائح جديدة من المستثمرين والمتعاملين، مشيرًا إلى أن النموذج الجديد يسهم في تحقيق التوازن بين متطلبات التطوير والالتزام بالضوابط الشرعية، بما يدعم استدامة السوق.
ويضع القرار إطارًا تفصيليًا لوثائق التأمين التكافلي، يشمل توضيح طبيعة العلاقة التعاقدية، وآليات توزيع الفائض التأميني، والسياسات الاستثمارية المتوافقة مع الشريعة، فضلًا عن تنظيم حالات العجز وطرق معالجتها.
ويتضمن القرار ضوابط لتكوين الاحتياطيات لدعم الاستقرار المالي للشركات والنشاط، مثل احتياطي تغطية العجز واحتياطي تذبذب المطالبات، بما يعزز استقرار صندوق المشتركين، لمواجهة الظروف الطارئة، إلى جانب تنظيم آليات توزيع الفائض التأميني.
ويتم توزيع الفائض التأميني في نهاية السنة المالية وفق عدة آليات، تشمل توزيعه بنسبة الاشتراك لجميع المشتركين، أو قصره على من لم تتحقق بشأنهم مطالبات خلال السنة، أو توزيعه بنسبة الاشتراك بعد خصم التعويضات المدفوعة لكل مشترك. كما يحدد القرار معادلة حسابية لاحتساب نصيب كل مشترك بما يضمن العدالة، ولا يجوز توزيع الفائض على المساهمين.
كما يحدد القرار وسائل تغطية عجز صندوق المشتركين، والتي تشمل استخدام الاحتياطيات، أو تقديم قرض حسن من المساهمين، أو تحميل المشتركين بالعجز، مع تحميل الشركة مسئولية أي عجز ناتج عن الإهمال.
ويلزم القرار الشركات بتشكيل لجنة رقابة شرعية مستقلة تضم ثلاثة أعضاء على الأقل، مع وضع شروط واضحة لضمان استقلاليتهم، وتحديد اختصاصاتهم التي تشمل مراجعة العقود والأنشطة، وإصدار الفتاوى الملزمة، ومراقبة التزام الشركة بأحكام الشريعة.
كما ينص القرار على تعيين مراقب شرعي، وتعزيز متطلبات الإفصاح والشفافية، من خلال الفصل الكامل بين حسابات المساهمين والمشتركين، والإفصاح عن السياسات المحاسبية، وأسس توزيع الفائض أو معالجة العجز، وأي مخالفات شرعية، بالإضافة إلى تنظيم التعامل مع الإيرادات غير المتوافقة مع الشريعة وآليات التخلص منها، وإتاحة إنشاء صندوق للزكاة.
كما يلزم القرار الشركات بإسناد أعمالها الصادرة عنها أو الواردة إليها إلى شركات إعادة التأمين التكافلي، وفي حالة عدم توافر طاقة استيعابية كافية لدى تلك الشركات أو عدم وجود تغطية للخطر المراد إعادة تأمينه، يجوز لشركات التأمين التكافلي التعامل مع شركات إعادة تأمين تقليدي، وذلك بعد اعتماد الهيئة.
وينص القرار على إلغاء الإطار التنظيمي السابق للتأمين التكافلي الصادر بقرار مجلس إدارة الهيئة رقم 23 لسنة 2019 مع العمل به من اليوم التالي لنشره في "الوقائع المصرية".