اقتصاد
المستشار القانونى هيثم السايس: " حوالة الحق " في عقود بيع الوحدات العقارية تستوجب إخطار المشتري
الأربعاء 02/سبتمبر/2026 - 08:20 م
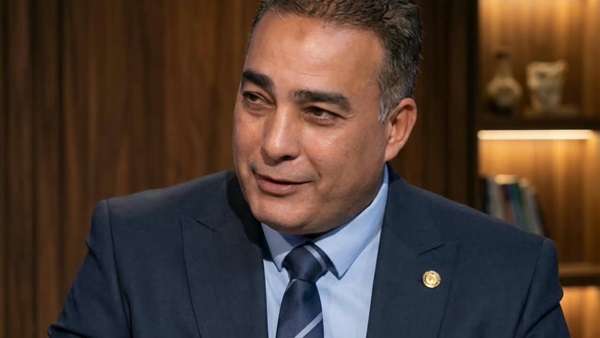
المستشار القانونى هيثم السايس
طباعة
sada-elarab.com/817913
أكد المستشار القانونى هيثم السايس، المحامي بالنقض والإدارية العليا، والمتخصص في قضايا التطوير والاستثمار العقاري، أن بيان الهيئة العامة للرقابة المالية بشأن ضرورة مراجعة المتعاملين مع شركات التطوير العقاري لجميع البنود التعاقدية، وبصفة خاصة بند «حوالة الحق»، يمثل رسالة مهمة لتعزيز حماية مشتري الوحدات العقارية ورفع مستوى الشفافية في التعاملات العقارية.
وقال السايس إن أهمية بيان الهيئة ترجع إلى أن كثير من عقود بيع الوحدات العقارية بالتقسيط تتضمن بنودًا تمنح المطور العقاري الحق في حوالة كامل العقد أو الحقوق المالية الناشئة عنه إلى جهة أخرى، بما في ذلك شركات التمويل العقاري.
وأوضح أن انتقال الحقوق المالية من المطور إلى شركة التمويل العقاري يترتب عليه تغيير الجهة التي تستحق سداد الأقساط، وهو ما يستوجب إخطار المشتري بموضوع الحوالة وتفاصيلها والجهة التي أصبح ملتزمًا بالسداد إليها وآلية سداد الأقساط المتبقية.
وأشار السايس إلى أن المادة 305 من القانون المدني وضعت تنظيمًا واضحًا لنفاذ حوالة الحق في مواجهة المدين، مؤكدًا أن إعلان المشتري بالحوالة ليس مجرد إجراء شكلي، وإنما يرتبط بعلمه بالجهة صاحبة الحق في اقتضاء المديونية.
ولفت المحامي بالنقض إلى أن المسألة لا تتعلق فقط بتغيير الجهة التي يسدد لها المشتري أقساطه، وإنما قد يكون لها أثر مباشر على مركزه الائتماني.
وأوضح أن شركة التمويل العقاري، باعتبارها من جهات منح الائتمان، تلتزم بالإقرار عن أرصدة المديونية المستحقة على عملائها لدى شركة الاستعلام الائتماني I-Score وفقًا للضوابط المنظمة، وهو ما قد يؤدي إلى ظهور المديونية الخاصة بالوحدة العقارية ضمن البيانات الائتمانية للمشتري.
وقال السايس ان المشتري قد يدخل في العلاقة باعتباره مشترى لوحدة من مطور عقاري، ثم يجد نفسه بعد حوالة الحقوق المالية عميلًا لدى شركة تمويل عقاري، وبالتالي يجب أن يكون على علم كامل بهذه الخطوة وبآثارها المالية والائتمانية .
وشدد السايس على ضرورة التفرقة بين الحق المالي الذي تتم حوالته وبين باقي الالتزامات التعاقدية للمطور العقاري ، موضحا أن إحالة الحقوق المالية إلى شركة التمويل العقاري لا تعني، في حد ذاتها، إعفاء المطور من التزاماته الأخرى الواردة في عقد البيع، كالتنفيذ والتسليم والالتزام بالمواصفات والمواعيد، وذلك بحسب طبيعة العقد وبنوده.
وشدد على ضرورة ادراك المشتري أن هناك فرقا بين الجهة التي تستحق الأقساط وبين الطرف المسؤول عن تنفيذ باقي الالتزامات التعاقدية، ولذلك يجب قراءة عقد البيع وحوالة الحق باعتبارهما منظومة واحدة .
وطالب السايس المشترين بضرورة مراجعة العقود قبل التوقيع، وعدم الاكتفاء بمعرفة سعر الوحدة ونظام السداد، مشيرًا إلى ضرورة التأكد تحديدًا من
1. وجود بند يسمح للمطور بحوالة الحق أو العقد.
2. تحديد الجهة التي يجوز إحالة الحقوق المالية إليها.
3. طريقة إخطار المشتري بالحوالة.
4. الجهة التي يتم سداد الأقساط إليها بعد الحوالة.
5. قيمة المديونية التي يتم تحويلها.
6. أثر الحوالة على المركز الائتماني للمشتري.
7. حدود مسؤولية المطور بعد انتقال الحق المالي إلى شركة التمويل.
وأكد السايس أن بيان الهيئة العامة للرقابة المالية يجب أن يكون دافعا للمشتري إلى عدم توقيع أي عقد عقاري قبل فهم جميع آثاره القانونية والمالية ، وان عقد شراء الوحدة العقارية ليس مجرد عقد يحدد السعر وعدد الأقساط وموعد التسليم، وإنما قد يتضمن بنود تغير طبيعة العلاقة المالية بين المشتري والمطور، ومن أهمها حوالة الحق ، ولذلك فإن قراءة العقد والاستعانة بمتخصص قبل التوقيع أصبحت ضرورة حقيقية لحماية حقوق المشتري.
واختتم السايس بالتأكيد على أن تعزيز الشفافية في سوق التطوير العقاري لا يحمي المشترين فقط، وإنما يسهم كذلك في استقرار السوق العقارية وتنظيم العلاقة بين المطورين وشركات التمويل والعملاء، وتحقيق قدر أكبر من الثقة في التعاملات العقارية.