اقتصاد
قيادات القطاع المصرفي والمدفوعات في "PAFIX 2026" يناقشون: ما بعد المعاملات.. الذكاء الاصطناعي بوابة المستقبل لقطاع المدفوعات
الثلاثاء 10/نوفمبر/2026 - 09:33 ص
طباعة
sada-elarab.com/826450
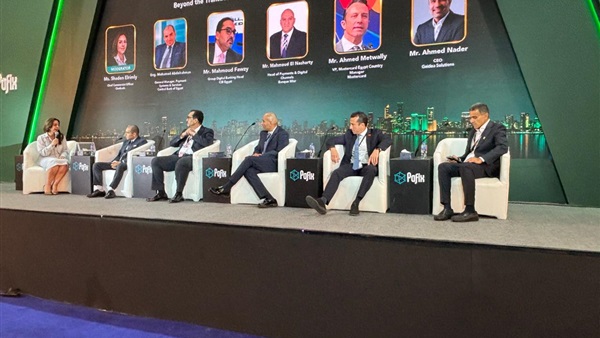
ناقشت جلسة حوارية بعنوان «ما بعد المعاملات: الذكاء الاصطناعي بوابة المستقبل لقطاع المدفوعات»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي "PAFIX" المصاحب للدورة الثلاثين لمعرض ومؤتمر القاهرة الدولي للتكنولوجيا "Cairo ICT 2026"، دور تقنيات الذكاء الاصطناعي في تطوير قطاع المدفوعات والخدمات المصرفية، وتعزيز أمن المعاملات واكتشاف الاحتيال، وتحليل سلوك العملاء لتقديم خدمات مالية أكثر تخصيصًا، إلى جانب متطلبات الحوكمة وحماية البيانات لضمان الاستخدام الآمن والفعال لهذه التقنيات.
وأدارت الجلسة شادن الريملي، الرئيسة التجارية لشركة "Onebank"، بمشاركة نخبة من ممثلي البنك المركزي المصري، وبنك مصر، والبنك التجاري الدولي (CIB)، وشركة ماستركارد، وشركة "Geidea Solutions".
استراتيجية «المؤسسة المبادرة» والتوسع الرقمي
أكد محمد عبد الرحمن، المدير العام لنظم وخدمات الدفع بالبنك المركزي المصري، أن القطاع المصرفي شهد تطورات تكنولوجية كبيرة خلال السنوات الماضية بفضل التنسيق المستمر بين البنك المركزي والبنوك ومقدمي خدمات الدفع؛ مشيرًا إلى أن هذه التطورات شملت إطلاق شبكة المدفوعات اللحظية (IPN) وتطبيق «إنستا باي»، والتوسع في نقاط البيع الإلكترونية، إلى جانب إتاحة خدمات الترميز الإلكتروني (Tokenization) وخدمة «Apple Pay» في مصر.
وأوضح عبد الرحمن أن البنك المركزي تبنى منذ نحو أربع سنوات منهجية تقوم على مفهوم «المؤسسة المبادرة» (First Mover)، بحيث يتولى قيادة التحول التكنولوجي واستباق احتياجات السوق بدلًا من انتظار تحرك البنوك ومقدمي خدمات الدفع.
واستشهد بإصدار البنك قواعد أدوات الدفع غير التلامسية في عام 2019 وتضمين مواصفاتها الفنية في مبادرة نقاط البيع الإلكترونية عام 2020 رغم محدودية البطاقات غير التلامسية آنذاك، مما ساعد على تهيئة البنية التحتية لإتاحة خدمات الدفع الحديثة والتوسع فيها.
فتح الحسابات رقميًا والذكاء الاصطناعي في المعاملات
ولفت عبد الرحمن إلى أن القواعد المنظمة لشبكة المدفوعات اللحظية وخدمات الدفع عبر الهاتف المحمول أتاحت للمرة الأولى إجراء عمليات التعرف على العميل والالتحاق بالخدمات رقميًا (Digital Onboarding) عبر تطبيقات غير تابعة للبنك نفسه، مدعومة بضوابط أمنية تشمل التحقق من ملكية شريحة الهاتف وبيانات البطاقة، بالإضافة إلى إتاحة التحقق البيومتري (Biometric Authentication) مثل بصمة الإصبع والتعرف على الوجه.
وكشف أن هذه الإجراءات دعمت نمو المستخدمين ليتجاوز 24 مليون مستخدم، مع توقعات بتخطي حاجز 30 مليون مستخدم بنهاية العام.
وفيما يتعلق بالذكاء الاصطناعي، أوضح عبد الرحمن أن هذه التكنولوجيا تعمل بالفعل في الأنظمة الخلفية (Back-end) للمعاملات اليومية عبر نقاط البيع وشبكات البطاقات («فيزا» و«ماستركارد» و«ميزة») للتحقق من سلامة المعاملة، وكذلك في أنظمة التسويات والمطابقات المالية (Reconciliation) وأنظمة اكتشاف الاحتيال (Fraud Detection).
وأكد أن التطور الحالي ينقل هذه التقنيات إلى الواجهة لتقديم قيمة مضافة مباشرة للعملاء عبر حلول إدارة علاقات العملاء (CRM)، وبرامج الولاء، وروبوتات المحادثة (Chatbots) التي تحلل استفسارات العملاء وتقدم توصيات مخصصة لهم.
تحليل البيانات لتقديم حلول مصرفية مخصصة
من جانبه، أكد محمود النشرتي، رئيس قطاع المدفوعات والقنوات الرقمية ببنك مصر، أن التوسع في استخدام أدوات الذكاء الاصطناعي وتحليل البيانات عزز قدرة المؤسسات المصرفية على فهم احتياجات العملاء وتقديم خدمات تتناسب مع طبيعة استخداماتهم الفعلية.
وأوضح النشرتي أن البنوك أصبحت قادرة على تحليل سلوك العملاء والتعرف على أنماط تعاملاتهم عبر القنوات المصرفية المختلفة، سواء من خلال تطبيقات الهاتف المحمول أو غيرها، مما يساعدها على تصميم وتحديد المنتجات والعروض الأكثر ملاءمة لكل عميل، والانتقال من نموذج الخدمات الموحدة إلى تقديم تجربة مصرفية مخصصة وأكثر كفاءة.
توقع احتياجات العملاء قبل طلبها
بدوره، أكد محمود فوزي، رئيس قطاع الخدمات المصرفية الرقمية بمجموعة البنك التجاري الدولي (CIB)، أن الذكاء الاصطناعي وتحليل البيانات يمثلان أدوات محورية للانتقال من تقديم المنتجات بصورة تقليدية إلى تصميم حلول مالية مخصصة لكل عميل.
وأوضح فوزي أن التطور في تحليل البيانات يتيح للبنوك تكوين صورة دقيقة عن العميل من خلال دراسة أنماط إنفاقه وسلوكه المالي، بما يساعد على توقع احتياجاته التمويلية وتوقيتها المناسب، وتقديم عروض ومشورة مالية تتوافق مع قدرته ومتطلباته الفعلية، سواء في التمويل أو الادخار، بدلًا من الاكتفاء بعرض باقات عامة من المنتجات.
تعزيز أمان المعاملات لحظيًا وتبسيط تجربة الدفع
وفي سياق متصل، أكد أحمد متولي، مدير شركة ماستركارد في مصر، أن الذكاء الاصطناعي يسهم في تسهيل الخدمات المالية وتحسين تجربة العملاء من خلال تبسيط إجراءات الدفع وتعزيز مستويات الحماية من المعاملات غير المشروعة.
وأشار متولي إلى أن ماستركارد تعمل مع شركائها في القطاع المصرفي على توظيف الذكاء الاصطناعي في اكتشاف الاحتيال لحظيًا (Real-Time Fraud Detection)، مستشهدًا بحلول متطورة مثل «Decision Intelligence Pro» التي تحلل المعاملات في الوقت الفعلي للتأكد من صدورها عن عميل حقيقي، إلى جانب دوره في تخصيص وسائل الدفع والخدمات بما يتلاءم مع ميزانية المستهلك وموقعه الجغرافي وأنماط إنفاقه.
الحوكمة والاستراتيجية شرط لنجاح التطبيق
من جهته، شدد أحمد نادر، الرئيس التنفيذي لشركة "Geidea Solutions"، على أن نجاح تطبيق الذكاء الاصطناعي في المؤسسات يتطلب وضع استراتيجية واضحة وحوكمة متكاملة قبل البدء في استخدام تقنياته، محذرًا من التوسع العشوائي دون دراسة التكاليف والمخاطر والعائد المتوقع.
وأوضح نادر أن «جيديا» أعدت استراتيجية شاملة للذكاء الاصطناعي على مستوى الشركة لتعزيز الكفاءة التشغيلية وتسريع عمليات البرمجة وتطوير المنتجات، إلى جانب تحليل بيانات التجار للتنبؤ بسلوكهم واحتياجاتهم المستقبلية.
أدوات ذكاء اصطناعي داخلية والتمويل الموجه للتجار
وكشف نادر أن الشركة وضعت إطارًا صارمًا لحوكمة الذكاء الاصطناعي (AI Governance) لحماية البيانات، واتجهت إلى تطوير أدوات ذكاء اصطناعي داخلية تعمل دون اتصال بالإنترنت (Offline Tools) تتعلم من الخبرات والأكواد المتراكمة داخل الشركة لضمان سرية المعلومات وتقليل الاعتماد على المنصات الخارجية.
كما أشار إلى بدء توظيف هذه الإمكانات التحليلية في مجال الإقراض والتمويل (Lending) لتطوير حلول تمويلية مبتكرة موجهة للتجار.
يُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX إحدى الفعاليات المتخصصة المصاحبة لـCairo ICT، ويقام تحت رعاية البنك المركزي المصري. ويركز على استعراض تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تسهم في تطوير منظومة المدفوعات وتعزيز الشمول المالي، إلى جانب إتاحة الفرصة أمام البنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع لعرض ابتكاراتهم وبحث فرص التعاون وتطوير الخدمات.